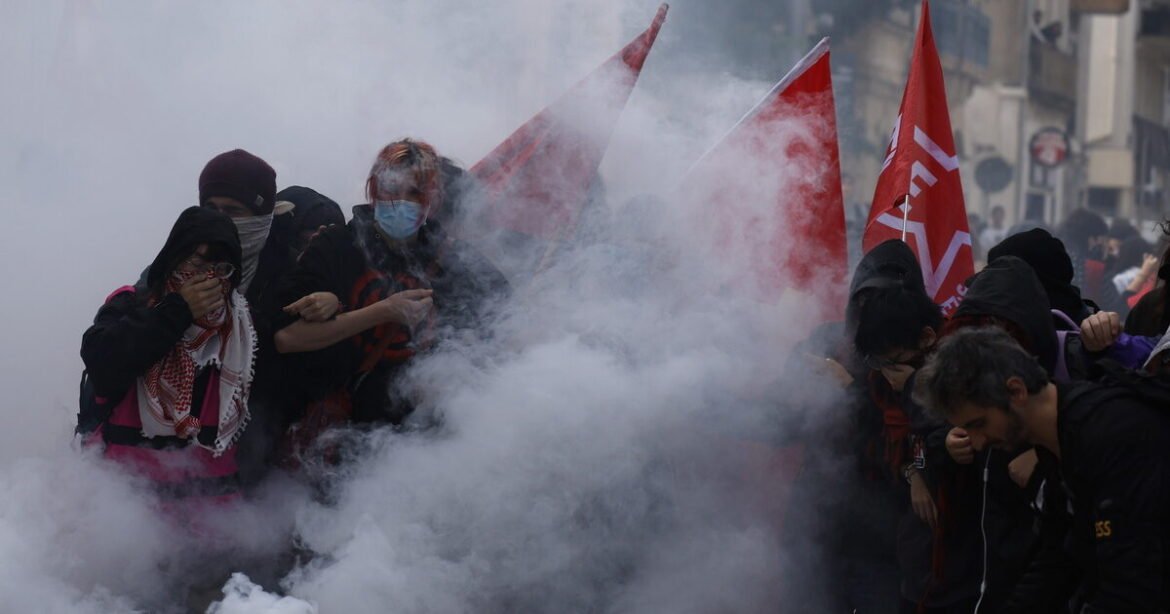
Η Γαλλία σε κρίση και εξελίσσεται στον «μεγάλο ασθενή» της Ευρώπης και μάλιστα την ώρα που μπαίνει στην τελική ευθεία για τις κρίσιμες προεδρικές εκλογές. Για το μεγαλύτερο μέρος της ιστορίας του ευρώ, οι επενδυτές θεωρούσαν ότι η Γαλλία θα καταφέρει να διαχειριστεί τις πολιτικές και οικονομικές της προκλήσεις και να παραμείνει μια σχετικά ασφαλής επιλογή. Η αντίληψη αυτή ανήκει πια στο παρελθόν σχολιάζει με νόημα δημοσίευμα το Bloomberg . Το newsletter του iEidiseis καθημερινά στο inbox σου. Κάνε εγγραφή εδώ. Το κύμα μαζικών πωλήσεων στις παγκόσμιες αγορές χρέους έχει πυροδοτήσει μια αναταραχή που πλήττει τη Γαλλία σφοδρότερα και ταχύτερα απ’ ό,τι αναμενόταν. Επικρατεί έντονη ανησυχία λόγω της μη επίτευξης των στόχων για το έλλειμμα, του πολιτικού αδιεξόδου και των προεδρικών εκλογών του επόμενου έτους, οι οποίες θα μπορούσαν να αλλάξουν ριζικά την πορεία της χώρας. Το δημοσιονομικό έλλειμμα αναμενόταν να περιοριστεί στο 5% φέτος, ωστόσο κινείται προς την αντίθετη κατεύθυνση. Σύμφωνα με το πρακτορείο ειδήσεων τα σημάδια μιας επικείμενης κρίσης πληθαίνουν καθώς η κυβέρνηση ξεκινά διαπραγματεύσεις για δημοσιονομικά σχέδια που θα μπορούσαν να προκαλέσουν την κατάρρευσή της. Η απόδοση του 10ετούς κρατικού ομολόγου της χώρας έχει σημειώσει άνοδο άνω της μίας ποσοστιαίας μονάδας από τον Ιούνιο, καταγράφοντας τη χειρότερη τριμηνιαία επίδοση από την καθιέρωση του ενιαίου νομίσματος. Οι μετοχές υποαποδίδουν, ενώ έρευνα της Bank of America Corp. μεταξύ διαχειριστών ευρωπαϊκών κεφαλαίων ανέδειξε τη Γαλλία ως τη λιγότερο προτιμώμενη αγορά για τους επόμενους 12 μήνες. Στο πλαίσιο της παρουσίασης του προϋπολογισμού την Πέμπτη, η κυβέρνηση ανακοίνωσε ασυνήθιστα φιλόδοξες περικοπές, με στόχο να περιορίσει το έλλειμμα στα επίπεδα που δεν κατάφερε να πετύχει φέτος. Το σχέδιο αναμένεται να συναντήσει δυσκολίες στην έγκρισή του από ένα κατακερματισμένο κοινοβούλιο, το οποίο έχει επανειλημμένα προκαλέσει ανησυχία στους επενδυτές, ανατρέποντας πρωθυπουργούς. Κρίση στη Γαλλία: Στη δίνη πολιτικής αβεβαιότητας Εντωμεταξύ αβέβαιη παραμένει και η πολιτική πορεία σε μακροπρόθεσμο ορίζοντα. Τον Μάιο, οι ψηφοφόροι -απογοητευμένοι από τη 10ετη διακυβέρνηση του κεντρώου Εμανουέλ Μακρόν– θα κληθούν να εκλέξουν νέο πρόεδρο. Οι τελευταίες δημοσκοπήσεις δείχνουν ότι η αναμέτρηση ενδέχεται να κριθεί στον δεύτερο γύρο μεταξύ της ακροδεξιάς Μαρίν Λεπέν, η οποία προηγείται στις δημοσκοπήσεις και του υποψηφίου της άκρας αριστεράς, Ζαν-Λικ Μελανσόν. ► Λεπέν – Μελανσόν, οι δύο «μονομάχοι» για την Προεδρία της Γαλλίας: Τι δείχνουν τα γκάλοπ Στην περίπτωση που το Παρίσι δεν καταφέρει να διαχειριστεί τη δημοσιονομική κατάσταση, ο κίνδυνος δεν θα περιοριστεί εντός των γαλλικών συνόρων. Άλλες χώρες ενδέχεται να πληγούν από τη μετάδοση της κρίσης στις αγορές ομολόγων, την αποδυνάμωση των δημοσιονομικών κανόνων και την εξασθένηση της θεσμικής εμπιστοσύνης σε μια περιοχή που ήδη αντιμετωπίζει πολλαπλές προκλήσεις. Το ευρώ βρίσκεται στο χαμηλότερο επίπεδο των τελευταίων 16 μηνών έναντι του δολαρίου, ενώ τα αμοιβαία κεφάλαια υψηλού κινδύνου αυξάνουν τα στοιχήματά τους κατά του νομίσματος, προειδοποιεί το Bloomberg. «Η αντίληψη του κινδύνου για το γαλλικό χρέος επιδεινώνεται», δήλωσε αυτή την εβδομάδα στο Bloomberg TV η Marie Jacot, διευθύνουσα σύμβουλος της Edmond de Rothschild Asset Management France. «Η αγορά αρχίζει να τιμωρεί τη Γαλλία και το επίπεδο του χρέους της, κάτι που δεν συνέβαινε απαραίτητα στο παρελθόν». Εσωτερικά ζητήματα και εξωτερικές πιέσεις Πλάι στην κρίση στη Γαλλία, εσωτερικά ζητήματα, όπως οι μεγάλες καταλήψεις σε σχολεία επιτείνουν τις εξωτερικές πιέσεις που απορρέουν από την άνοδο των τιμών της ενέργειας και τις προσδοκίες για περαιτέρω αυξήσεις επιτοκίων από τις κεντρικές τράπεζες, τροφοδοτώντας την αυξανόμενη ανησυχία της γαλλικής κοινής γνώμης. Όπως φαίνεται το ζήτημα του χρέους έχει αναρριχηθεί ψηλά στη λίστα των ανησυχιών στις δημοσκοπήσεις, οι αγορές ομολόγων κυριαρχούν στην επικαιρότητα και κυβερνητικά στελέχη προειδοποιούν ότι το κόστος εξυπηρέτησης του χρέους της χώρας υπερβαίνει πλέον τις δαπάνες για την άμυνα ή την παιδεία. Τα τελευταία 24ωρα, διαδηλώσεις με αφορμή την κακή κατάσταση των σχολικών κτιρίων και τον υπερπληθυσμό στις αίθουσες διδασκαλίας έχουν οδηγήσει σε συγκρούσεις με την αστυνομία. Δεν υπάρχει αμφιβολία ότι η Γαλλία βρίσκεται σε κρίση, σε μια ιδιαίτερα επισφαλή θέση. Ο δείκτης χρέους πλησιάζει το 120% του ΑΕΠ -δηλαδή το διπλάσιο συγκριτικά με τη Γερμανία- και κάποιοι επενδυτές φτάνουν στο σημείο να κάνουν συγκρίσεις με την Ελλάδα. Δεκάδες επενδυτές και αναλυτές της αγοράς, με τους οποίους συνομίλησε το Bloomberg, είναι όλο και περισσότερο πεπεισμένοι ότι δεν υπάρχει εύκολη λύση. Αν και η ετήσια αντιπαράθεση για τον προϋπολογισμό αναμενόταν εξαρχής να προκαλέσει αναταράξεις στις αγορές αυτό το φθινόπωρο, η επιδείνωση των δημοσιονομικών προοπτικών έχει προσδώσει άλλη διάσταση στην πρόκληση. Με απόδοση 4,9%, το γαλλικό δεκαετές ομόλογο κινείται στα υψηλότερα επίπεδα από το 2002. Το περιθώριο απόδοσης (spread) που απαιτούν οι επενδυτές για να διακρατήσουν αυτό το χρέος, σε σύγκριση με το αντίστοιχο γερμανικό ομόλογο (Bund), έχει υπερδιπλασιαστεί από τον Μάιο, φτάνοντας τις 141 μονάδες βάσης. «Για να μειωθεί το περιθώριο απόδοσης μεταξύ της Γαλλίας και των βασικών Ευρωπαίων εταίρων της, το ζήτημα είναι θέμα αξιοπιστίας, θέμα εμπιστοσύνης», δήλωσε την Πέμπτη ο υπουργός Οικονομικών Roland Lescure. «Είμαστε σε θέση να το πετύχουμε, είναι εφικτό». Ο πολιτικός κίνδυνος ταυτίζεται με τον δημοσιονομικό Ακόμη και στην περίπτωση που ένας κεντρώος υποψήφιος καταφέρει να επικρατήσει στις προεδρικές εκλογές του 2027, είναι πιθανό να δυσκολευτεί εξίσου με τα πολιτικά άκρα για να εξασφαλίσει την κοινοβουλευτική πλειοψηφία που απαιτείται για την ουσιαστική αντιμετώπιση του προβλήματος του χρέους. Ο Andrzej Szczepaniak, οικονομολόγος για την Ευρώπη στη Nomura International Plc, αναμένει πρόσθετες αναταράξεις καθώς εμπεδώνεται αυτή η θέση, ωθώντας το ασφάλιστρο κινδύνου (spread) των γαλλικών ομολόγων έως και τις 200 μονάδες βάσης μέχρι το τέλος του 2027. «Στη Γαλλία, ο πολιτικός κίνδυνος ταυτίζεται με τον δημοσιονομικό κίνδυνο», δήλωσε ο Szczepaniak. «Το πραγματικό πρόβλημα, το οποίο θεωρώ ότι οι επενδυτές υποτιμούν, είναι η πιθανότητα περαιτέρω πολιτικού κατακερματισμού». Η Florence Barjou, επικεφαλής επενδύσεων (CIO) της Credit Agricole Assurances στο Παρίσι, εκτιμά ότι η ασθενής ανάπτυξη και η πολιτική αστάθεια δεν αποτελούν νέα φαινόμενα, ωστόσο η κατάσταση έχει φτάσει πλέον σε τέτοιο σημείο ώστε η γαλλική αγορά ομολόγων να αντιμετωπίζεται ως η «χειρότερη περίπτωση» στην ευρωζώνη. Η Barjou υπογράμμισεότι η χώρα παραμένει βασική επενδυτική επιλογή, ωστόσο η ασφαλιστική εταιρεία προχωρά σε διαφοροποίηση του χαρτοφυλακίου της για να διαχειριστεί την αβεβαιότητα. Κατά το πρώτο εξάμηνο του έτους, η εταιρεία κατείχε γαλλικά κρατικά ομόλογα αξίας περίπου 61 δισ. ευρώ. Το άδοξο φινάλε το Μακρόν Τα παραπάνω προεξοφλούν το άδοξο τέλος για τον Μακρόν και την επιχειρηματικά φιλική ατζέντα του, η οποία αποσκοπούσε στην αναζωογόνηση της οικονομίας και την προσέλκυση ξένων επενδύσεων. Καταγράφονται όμως και ευρύτερες επιπτώσεις, αφού το ειδικό βάρος της Γαλλίας σημαίνει ότι τα προβλήματά της αποτελούν και προβλήματα της Ευρώπης. Αυτά συμβαίνουν σε μια συγκυρία όπου η Γερμανία αντιμετωπίζει τις δικές της πολιτικές πιέσεις, ενώ το ευρωπαϊκό μπλοκ στο σύνολό του έρχεται αντιμέτωπο με ενεργειακές ευπάθειες και έναν πόλεμο προ των πυλών του. «Δεν είναι καλό για την Ευρώπη», δήλωσε η Michala Marcussen, επικεφαλής οικονομολόγος της Societe Generale SA. «Ο κίνδυνος είναι να περιοριστεί το πολιτικό περιθώριο για την προώθηση της ευρωπαϊκής ατζέντας — και η Γαλλία διαδραματίζει καθοριστικό ρόλο σε αυτό». Όμως, είναι πιθανό να αποφευχθούν τα χειρότερα σενάρια σύγκρουσης γύρω από τον προϋπολογισμό, όπως αυτά που παρατηρήθηκαν τα τελευταία δύο χρόνια. Αναγνωρίζοντας το μέγεθος για την κρίση στη Γαλλία, η Λεπέν έχει υπονοήσει ότι ίσως απέχει από την προσπάθεια ανατροπής της κυβέρνησης, μια στάση που αποτελεί απόκλιση από την πάγια παρελκυστική τακτική του κόμματός της. Η ύπαρξη εγκεκριμένου προϋπολογισμού εξυπηρετεί τα συμφέροντα της Μαρίν Λεπέν. Θα ήταν ευκολότερο να προχωρήσει σε άμεσες νομοθετικές αλλαγές σε περίπτωση που κερδίσει τις εκλογές, αντί να αναγκαστεί να διαχειριστεί μια κατάσταση έκτακτης ανάγκης. Η Λεπέν, εξάλλου, έχει δηλώσει ότι, αν εκλεγεί, θα προτείνει τη διεξαγωγή δημοψηφίσματος για τη θέσπιση ενός «χρυσού κανόνα» σχετικά με τα ελλείμματα. Σκοπεύει να παρουσιάσει εναλλακτικές δημοσιονομικές προτάσεις αργότερα τον Οκτώβριο, παράλληλα με ένα σχέδιο μείωσης του ελλείμματος. Για την ώρα έχει δώσει ελάχιστες λεπτομέρειες σχετικά με τον στόχο της για περικοπές ύψους 125 δισ. ευρώ, ενώ παράλληλα εμμένει σε δαπανηρές δεσμεύσεις, όπως η δραστική μείωση της φορολογίας στα καύσιμα. «Πρόκειται για μια κατάσταση που σιγοβράζει εδώ και καιρό και η έντασή της δεν έχει υποχωρήσει το τελευταίο διάστημα», σημείωσε ο Peter Goves, επικεφαλής έρευνας για το κρατικό χρέος στις ανεπτυγμένες αγορές της MFS Investment Management. «Δεν γνωρίζω ποιο είναι το κρίσιμο σημείο καμπής, αλλά εκτιμώ ότι ο επόμενος πρόεδρος θα κληθεί να διαχειριστεί το ζήτημα». Επί του παρόντος, άγνωστο πώς θα εξελιχθεί η κρίση στη Γαλλία.